Actualización de la lista de la UE de jurisdicciones no cooperativas a efectos fiscales.
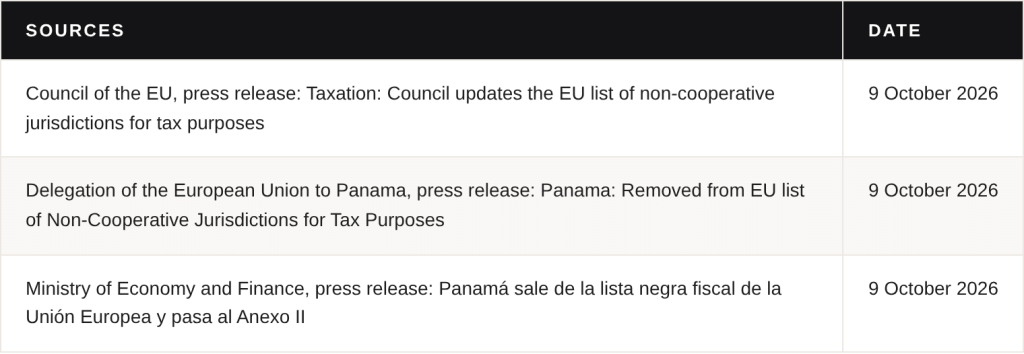
El 9 de octubre de 2026, el Consejo de la Unión Europea (UE) decidió retirar a Panamá del Anexo I de la lista de la UE de jurisdicciones no cooperativas a efectos fiscales, conocida como la «lista negra». Con esta decisión, Panamá queda ahora incluida en el Anexo II. Panamá había estado incluida en el Anexo I desde febrero de 2020, por lo que la decisión pone fin a más de seis años en la lista. Este es un hito para el país y una buena noticia para quienes hacen negocios con y desde Panamá.
Por qué Panamá fue retirada
Según el Consejo de la UE, Panamá reformó su régimen de exención de las rentas de fuente extranjera, que la UE consideraba perjudicial. Además, el Foro Global de la Organización para la Cooperación y el Desarrollo Económicos (OCDE) le concedió una nueva evaluación sobre el cumplimiento de los estándares internacionales de intercambio de información tributaria previa solicitud. Por ello, el Consejo decidió trasladar a Panamá al Anexo II mientras se lleva a cabo esa evaluación. La Delegación de la UE en Panamá precisó que entre esas reformas está la aprobación, este año, de una ley de sustancia económica y de su decreto reglamentario.
Qué significa esto en la práctica
Menos fricción con las contrapartes europeas. Según la Delegación de la UE en Panamá, la inclusión en el Anexo I conlleva la aplicación de medidas defensivas por parte de los Estados miembros, que conservan discreción para determinarlas. Estas pueden incluir medidas tributarias y administrativas, así como un escrutinio reforzado de ciertas operaciones con la jurisdicción listada. La Delegación confirmó que, con la salida de Panamá del Anexo I, esas medidas también se levantarán.
Un punto de partida más sólido en los procesos de cumplimiento. Dejar la lista negra elimina un factor que solía aparecer en revisiones de debida diligencia y de riesgo reputacional, y puede facilitar las conversaciones con bancos, inversionistas y socios europeos.
Un buen momento para revisar las estructuras. Con la ley de sustancia económica ya aprobada, es oportuno que las empresas con presencia o estructuras en Panamá revisen que su organización, su personal y su gobierno corporativo estén alineados.
El Anexo II refleja el estado de la cooperación de la UE con las jurisdicciones que han asumido compromisos de reformar su legislación para ajustarse a los estándares de buena gobernanza fiscal. Según el Ministerio de Economía y Finanzas de Panamá (MEF), la permanencia en el Anexo II significa que la UE considera a Panamá una jurisdicción cooperadora, aunque con compromisos pendientes en materia de transparencia y buenas prácticas fiscales, cuyo cumplimiento la UE seguirá monitoreando.
Panamá se comprometió a someterse a una evaluación del Foro Global de Transparencia e Intercambio de Información con Fines Fiscales de la OCDE. Según la Delegación de la UE, Panamá saldrá del Anexo II cuando esa evaluación la confirme como “ampliamente conforme” o “conforme” con los estándares internacionales. El Consejo actualiza la lista dos veces al año, y la próxima revisión está prevista para febrero de 2027.
Esta comunicación ofrece un resumen de alto nivel y no constituye asesoría legal ni crea una relación abogado-cliente. La aplicación de esta decisión depende de las circunstancias de cada empresa.